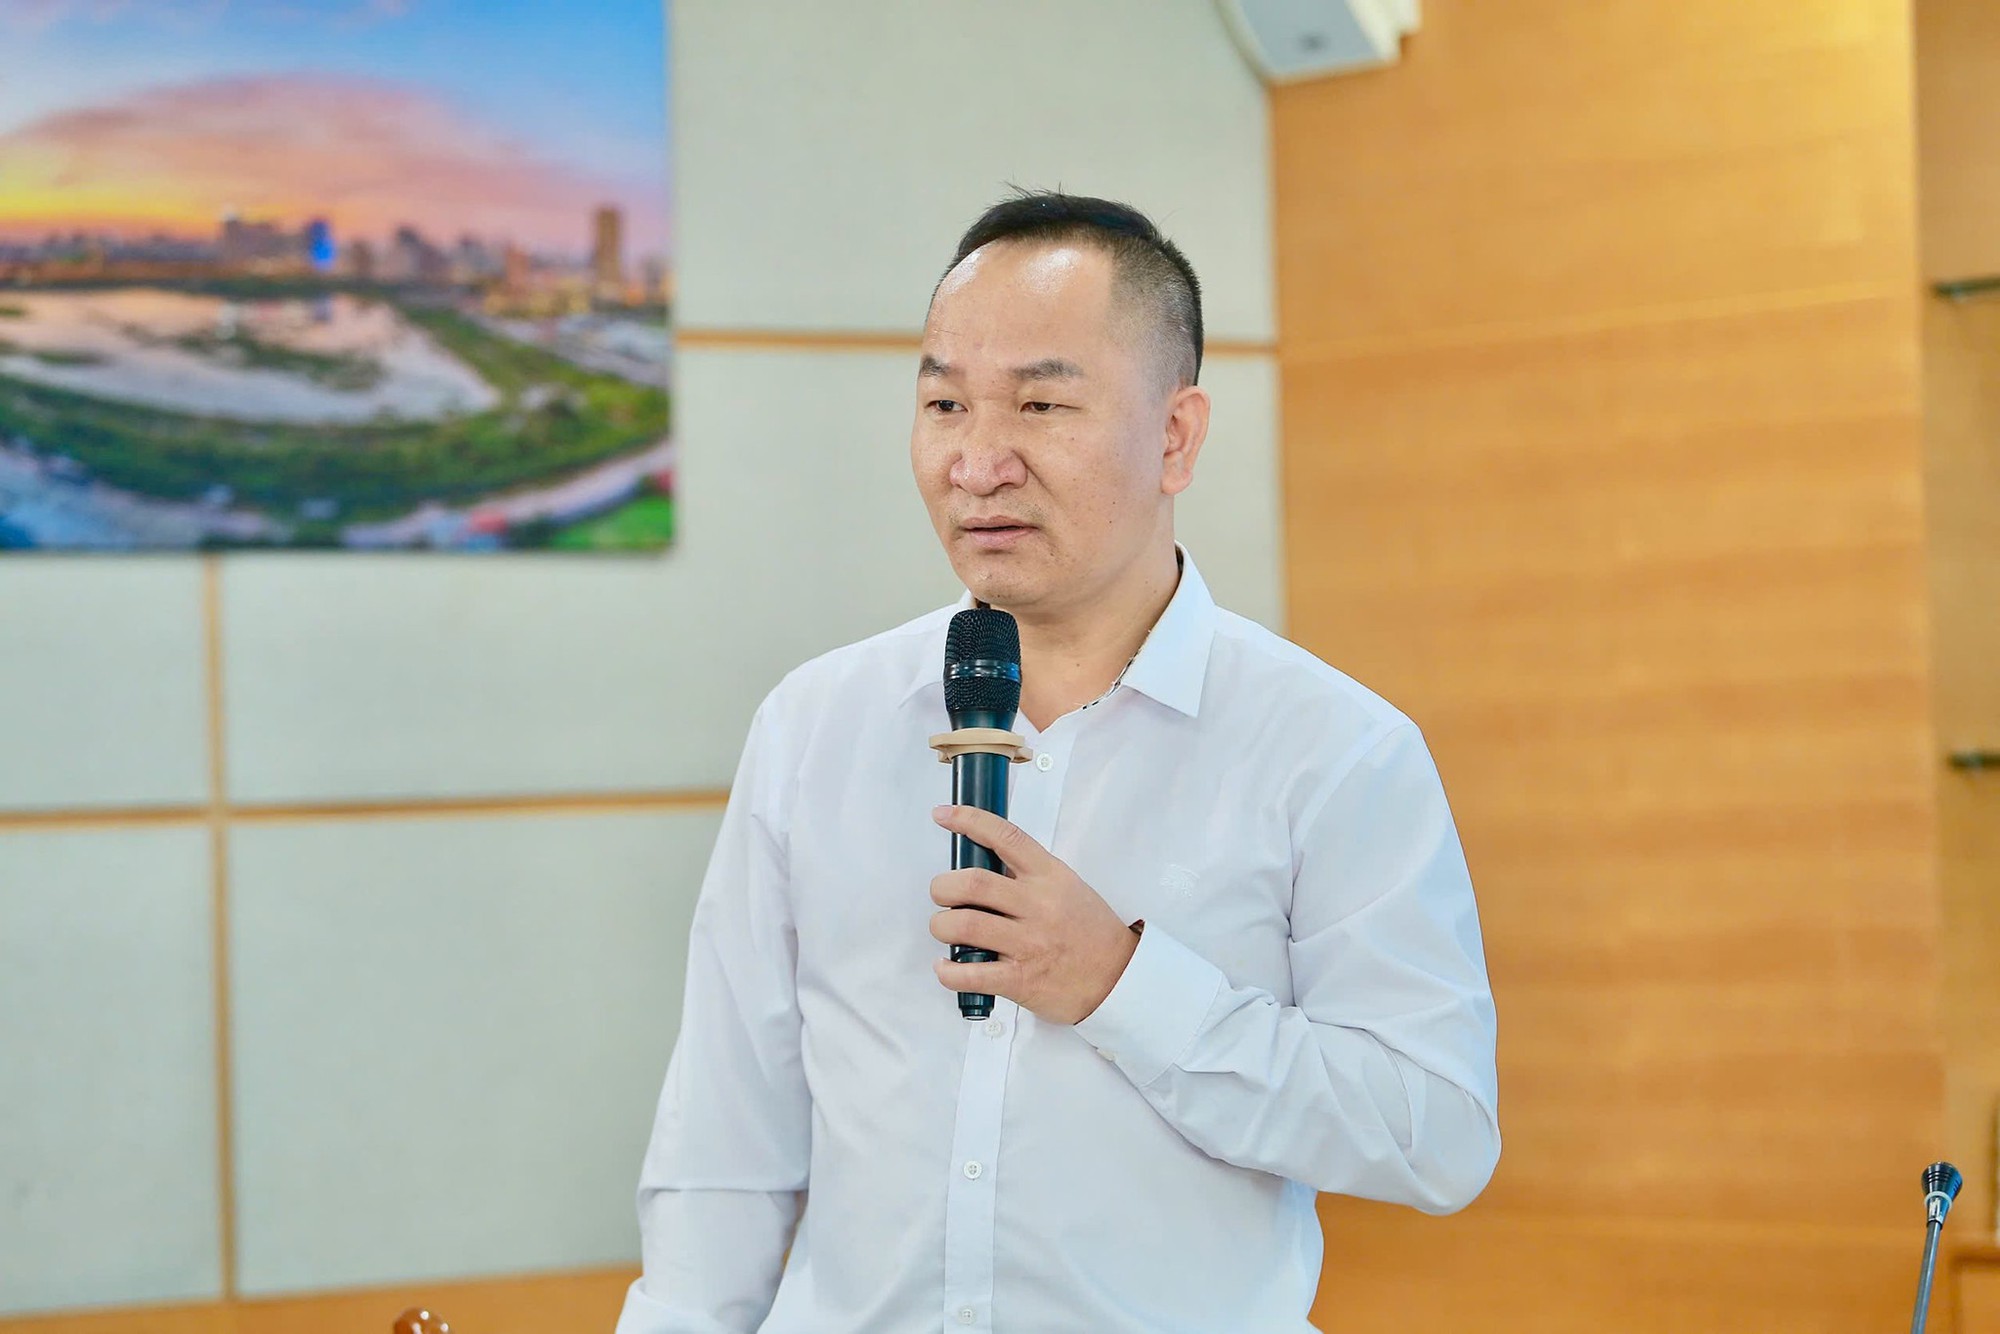
Ông Phạm Đức Toản, Tổng Giám đốc CTCP Đầu tư và Phát triển Bất động sản EZ Việt Nam.
Tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?” diễn ra vào sáng 15/10, ông Phạm Đức Toản, Tổng Giám đốc CTCP Đầu tư và Phát triển Bất động sản EZ Việt Nam cho biết, lượng giao dịch tại doanh nghiệp từ đầu năm đến nay giảm tới 90%, gần như đóng băng.
Theo ông, khó khăn hiện nay không chỉ nằm ở giá bán mà còn ở khả năng chuyển tài sản thành dòng tiền. Khi người mua tiếp tục chờ đợi, việc giảm giá, thậm chí chấp nhận bán lỗ, chưa chắc đã giúp doanh nghiệp tìm được đầu ra.
“Giảm 20% là đã ăn vào xương. Nhưng giảm rồi vẫn rất khó bán”
Ông Toản cho biết doanh nghiệp sẵn sàng đàm phán với những khách hàng có khả năng thanh toán ngay hoặc mua số lượng lớn. Điều được cân nhắc là khoản tiền thu về có giúp giải quyết các nghĩa vụ tài chính trước mắt hay không.
“Ví dụ, căn nhà 10 tỷ đồng, nhưng nếu bạn có 7–7,5 tỷ đồng tiền mặt và thanh toán ngay, tôi sẵn sàng bán. Quan trọng nhất hiện nay là dòng tiền”, ông chia sẻ.
Theo ông, khi dòng tiền bị đứt gãy, doanh nghiệp vừa phải duy trì hoạt động, vừa chịu sức ép từ ngân hàng và các chủ nợ. Trong tình thế đó, có được một giao dịch thực tế để thu tiền về trở thành ưu tiên.
“Giá bây giờ không phải quan trọng nhất. Quan trọng chính là thanh khoản của sản phẩm”, ông nhấn mạnh.
Tuy nhiên, giảm giá sâu chưa chắc đã tạo được thanh khoản. Dẫn trường hợp của doanh nghiệp mình, ông Toản cho biết có sản phẩm đã chấp nhận giảm tới 20% so với mức giá mà doanh nghiệp đánh giá là hợp lý trên mặt bằng thị trường. Nếu tính cả chi phí tài chính, doanh nghiệp phải chấp nhận lỗ.
“Giảm 20% là đã ăn vào xương. Nhưng giảm rồi vẫn rất khó bán”, ông Toản nói.
Ông cũng nêu trường hợp đất nền tại khu vực Chánh Phú Hòa, Bình Dương trước đây, được doanh nghiệp chào bán khoảng 10–12 triệu đồng/m2, đã có sổ. Theo tính toán ông đưa ra, nếu tính tiền sử dụng đất tại thời điểm hiện tại cùng chi phí bồi thường, đầu tư hạ tầng và các khoản khác, tổng chi phí có thể lên gần 20 triệu đồng/m2. Dù vậy, việc tìm người mua vẫn khó khăn.
Tại Hải Phòng, một dự án ở khu vực trung tâm, thuộc địa bàn quận Hồng Bàng cũ, có giá đất khoảng 20 triệu đồng/m2 nhưng từ đầu năm đến nay gần như không bán được sản phẩm nào.
Theo quan sát của ông Toản, khó khăn về giao dịch không chỉ xuất hiện tại Hà Nội và TP.HCM mà còn lan sang các địa phương khác. Hoạt động mua bán hiện chủ yếu tập trung ở nhà ở xã hội và thị trường thứ cấp tại những dự án đang hoàn thiện hoặc đã có cộng đồng cư dân ổn định. Một số dự án trong nhóm này ghi nhận giao dịch khá sôi động nhờ giá giảm mạnh.
Để thúc đẩy bán hàng, nhiều doanh nghiệp áp dụng chiết khấu, giảm giá dưới hình thức “tri ân khách hàng” hoặc ân hạn lãi suất từ 6–12 tháng. Tuy nhiên, ông cho rằng các chính sách này mới tạo thêm một lượng giao dịch nhỏ, chưa đủ giúp thanh khoản phục hồi bền vững.
Bên cạnh áp lực lãi suất, tâm lý chờ đợi cũng khiến người mua chậm xuống tiền. Ông Toản nhận xét, khi thị trường tăng giá, nhiều người tranh nhau mua; nhưng khi giá bắt đầu giảm, họ lại trì hoãn vì kỳ vọng ngày mai sẽ còn rẻ hơn.
Người có sẵn tiền mặt vì vậy có lợi thế khi đàm phán, nhất là với những chủ tài sản đang chịu sức ép trả nợ. Dù vậy, khả năng đi đến giao dịch còn phụ thuộc vào hoàn cảnh từng bên, nhu cầu xử lý dòng tiền của người bán và quyết định tài chính của người mua.
“Đôi khi cắt lỗ sớm đã là thành công”
Khi được hỏi doanh nghiệp có thể cắt giảm những chi phí nào để hạ giá bất động sản, ông Toản cho rằng vấn đề cấp thiết với nhiều đơn vị hiện nay là duy trì dòng tiền và khả năng tồn tại.
“Với doanh nghiệp, đôi khi cắt lỗ sớm đã là thành công. Chấp nhận đau thương, thậm chí bán tài sản của mình để sống sót qua giai đoạn khó khăn, đó cũng là thành công”, ông Toản chia sẻ.
Theo ông, nhiều doanh nghiệp đang phải sử dụng nguồn lực tích lũy, bóc “lương khô” để duy trì hoạt động do khó huy động vốn từ khách hàng. Sản phẩm không bán được, trong khi chi phí vốn tiếp tục phát sinh, khiến một số dự án phải giãn tiến độ hoặc tạm dừng thi công.
Vốn ngân hàng có thể là đòn bẩy khi kinh doanh thuận lợi, nhưng nghĩa vụ trả nợ lại trở thành áp lực lớn lúc thị trường khó khăn. Ông Toản cho rằng dư địa tín dụng bất động sản tại nhiều ngân hàng gần như cạn, nguồn vốn chủ yếu tập trung vào các tập đoàn lớn.
Trong khi đó, doanh nghiệp vừa và nhỏ khó tiếp cận thêm vốn. Nếu vay được, nguồn tiền phần lớn cũng để xử lý các khoản nợ cũ hoặc duy trì dự án dở dang, thay vì đầu tư mới.
Có những thời điểm, doanh nghiệp phải đưa cả tài sản tốt nhất ra bán, bởi những tài sản kém hấp dẫn hơn khó tìm được người mua.
“Cái gì quý giá nhất thì phải đem ra bán để tồn tại”, ông Toản chia sẻ.
Giá thứ cấp đã giảm 15–20%, liệu đã chạm đáy?
Ở góc độ thị trường, ông Trần Quang Trung, Giám đốc Phát triển Kinh doanh OneHousing cho rằng, bất động sản giai đoạn 2024–2025 tăng nóng do nguồn cung hạn chế, lãi suất ở mức chấp nhận được và dòng tiền đầu cơ quay trở lại sau giai đoạn khó khăn hậu Covid-19.
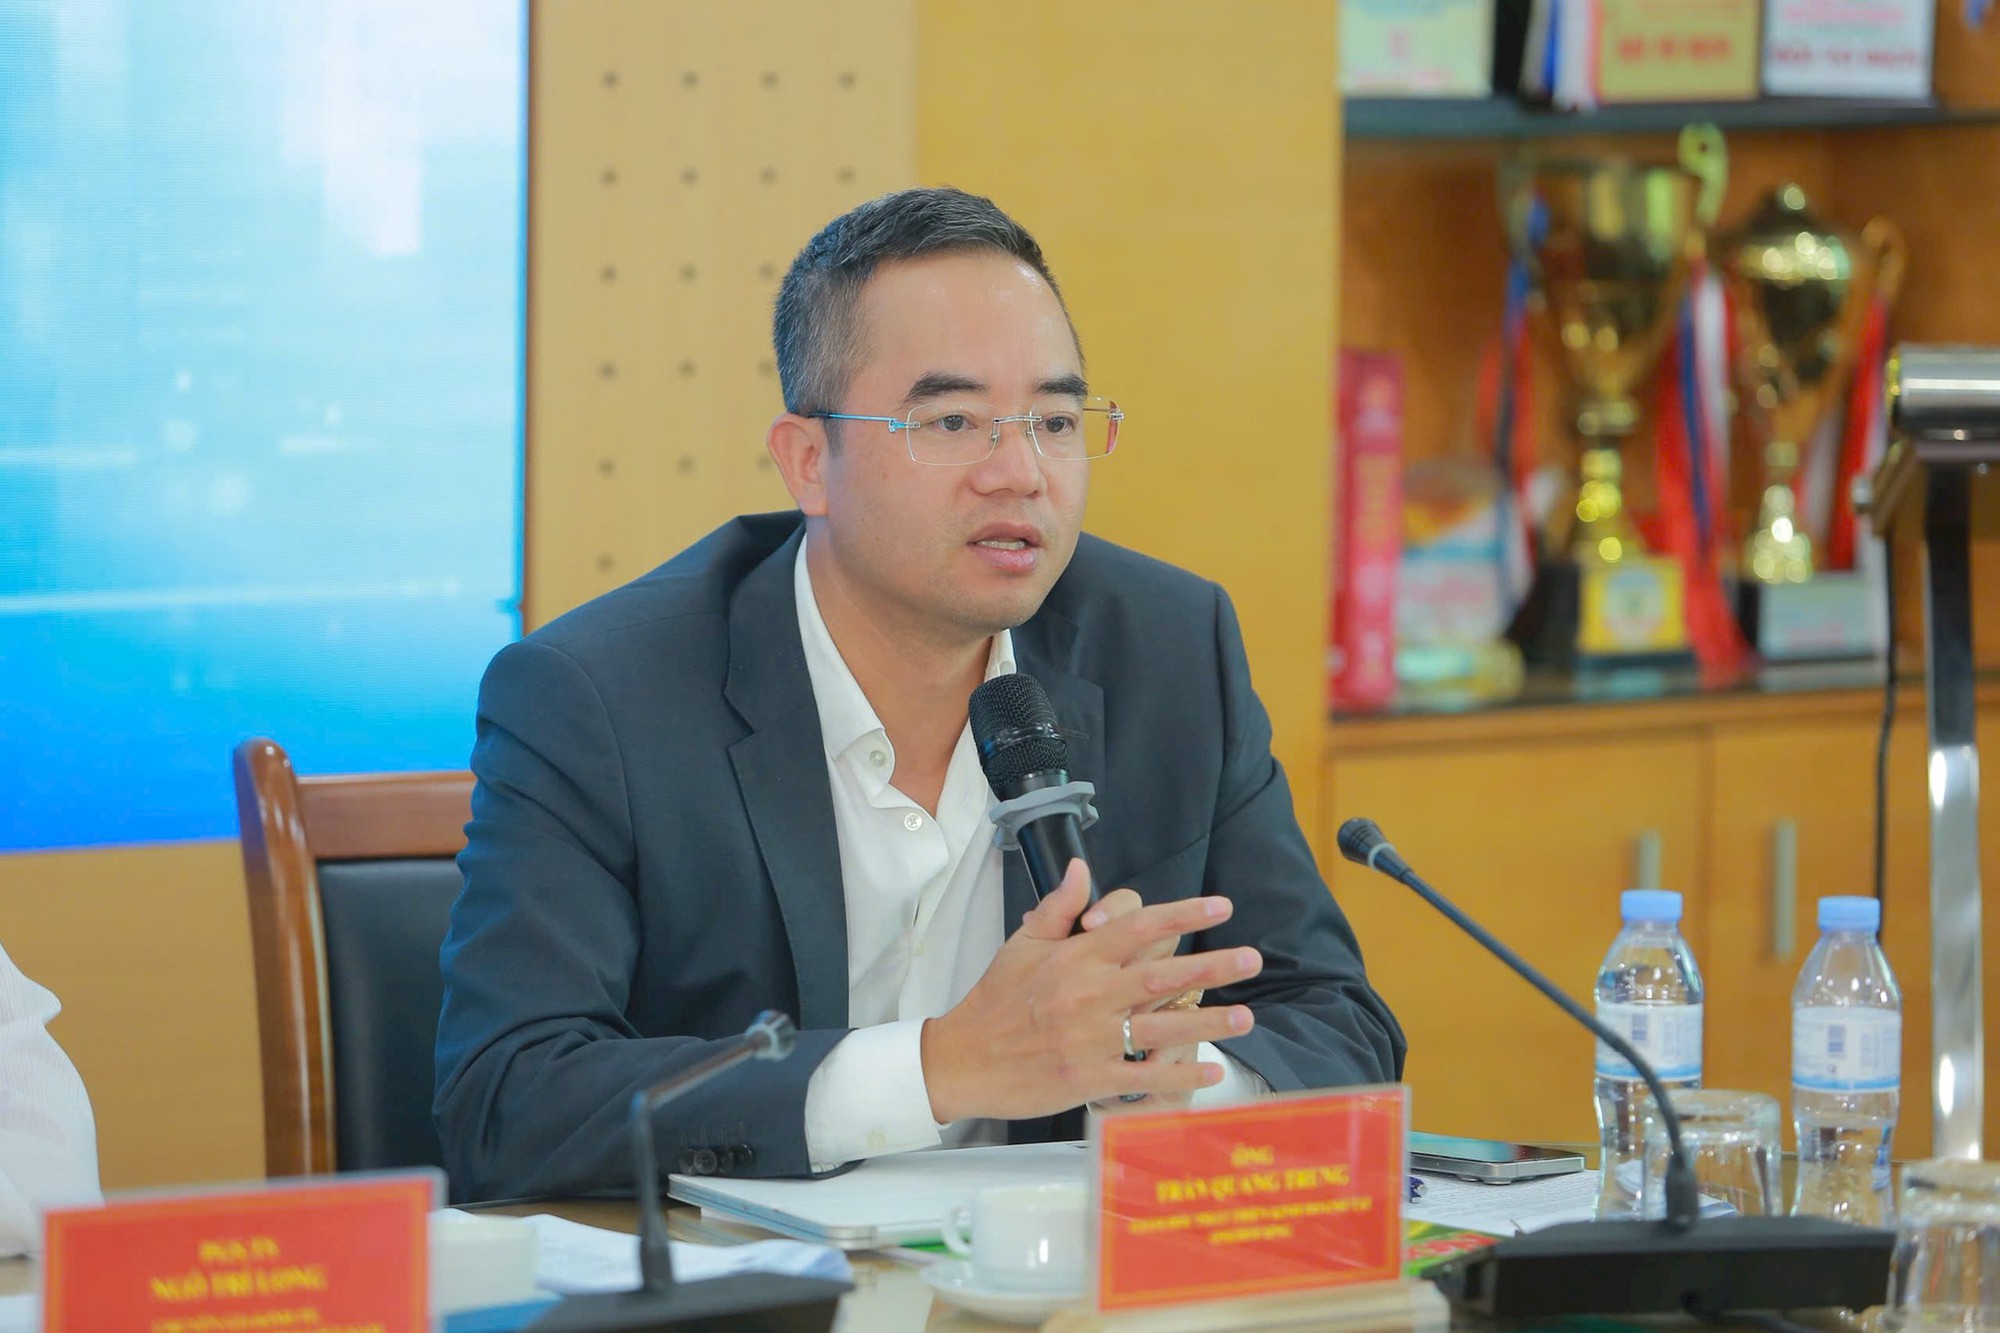
Ông Trần Quang Trung, Giám đốc Phát triển Kinh doanh tại OneHousing phát biểu tại hội thảo.
Giá bán tại các dự án mới tăng đã tạo mặt bằng tham chiếu, kéo giá bất động sản thứ cấp lên theo. Đặc biệt, nhóm nhà đầu tư ngắn hạn, mua đi bán lại trong vòng 3–6 tháng, góp phần đẩy giá chuyển nhượng lên cao.
Tuy nhiên, khi lãi suất tăng hoặc các khoản vay chuyển sang lãi suất thả nổi, những nhà đầu tư sử dụng đòn bẩy tài chính cũng là nhóm chịu tác động đầu tiên.
Ông Trung cho biết giá bất động sản trên thị trường thứ cấp hiện đã giảm khoảng 15–20%, trong khi giá sơ cấp về cơ bản đi ngang từ đầu năm 2026. Theo ông, đây là nhịp điều chỉnh cần thiết để thị trường phát triển chuyên nghiệp hơn.
Dù vậy, chưa thể đưa ra một câu trả lời chung về việc giá sẽ tiếp tục giảm hay thị trường đã chạm đáy. Dưới góc độ nghiên cứu, việc đánh giá cần đặt trong các kịch bản cơ sở, bất lợi và tích cực, gắn với những điều kiện cụ thể của kinh tế vĩ mô. Trong đó, thị trường vốn có tác động lớn đến cả mặt bằng giá lẫn hành vi của người dân.
“Nhiều người hỏi tôi khi nào thị trường bất động sản phục hồi. Tôi trả lời rằng khi nào người dân không mang tiền đi gửi ngân hàng nữa thì lúc đó thị trường bất động sản sẽ phục hồi”, ông Trung chia sẻ.
Theo ông, câu hỏi bất động sản còn giảm giá hay không cũng tương tự việc xác định thị trường chứng khoán đã về đáy chưa. Muốn đánh giá, cần nhìn vào từng nhóm sản phẩm, cơ cấu vốn và sức chịu đựng tài chính của người nắm giữ tài sản.
Ở thị trường thứ cấp, ông lấy ví dụ nhóm người mua chỉ có khoảng 20–30% vốn tự có ban đầu, phần còn lại sử dụng vốn vay. Với nhóm này, mức giảm giá tương đương phần vốn tự có đã là một ngưỡng chịu đựng lớn. Nếu bán thấp hơn, người bán có thể phải tìm thêm tiền để xử lý nghĩa vụ vay.
Bởi vậy, cơ cấu vốn là một căn cứ cần xem xét khi đánh giá khả năng giảm giá, thay vì chỉ nhìn vào mức giá rao bán trên thị trường.
Riêng với nhà đất thổ cư, ông Trung nhận định áp lực điều chỉnh vẫn còn, đặc biệt ở nhóm nhà đầu tư mua đất, chia tách hoặc xây nhà để bán lại. Theo ông, nhóm này trước đây phát triển khá tự do, trong khi gần như chưa có các giải pháp hỗ trợ tài chính phù hợp.
Tại một số khu vực như Long Biên, Đông Anh, Gia Lâm, ông cho biết đã chứng kiến những nhà đầu tư vay tiền mua đất, sau đó tiếp tục vay để xây nhà, kỳ vọng bán lại thu hồi vốn. Khi đầu ra chậm lại, áp lực tài chính gia tăng, khiến một bộ phận nhà đất thổ cư vẫn có thể tiếp tục giảm giá.
“Tôi nghĩ giai đoạn này sự phân hóa diễn ra rất rõ: phân hóa về giá, về năng lực của chủ đầu tư và cả giữa các thị trường”, ông nhận định.
Ông Trung cũng lưu ý khó xác định một mức chênh lệch chung giữa giá sơ cấp và thứ cấp, bởi mỗi phân khúc, khu vực có đặc điểm cung cầu khác nhau. Việc đánh giá cần dựa trên từng nhóm sản phẩm và đối tượng khách hàng, thay vì nhìn tất cả bất động sản theo cùng một mặt bằng giá.
Trong thời gian tới, theo ông, các chủ đầu tư sẽ phải rà soát danh mục dự án, lựa chọn phân khúc phù hợp và định vị mức giá theo khả năng chi trả của từng nhóm người mua.